Si bien la molienda de trigo de febrero repuntó levemente frente al promedio de las últimas campañas, al comparar la actividad molinera actual con la de la campaña 2019/20 se observan importantes caídas interanuales en este primer trimestre del año comercial de trigo.
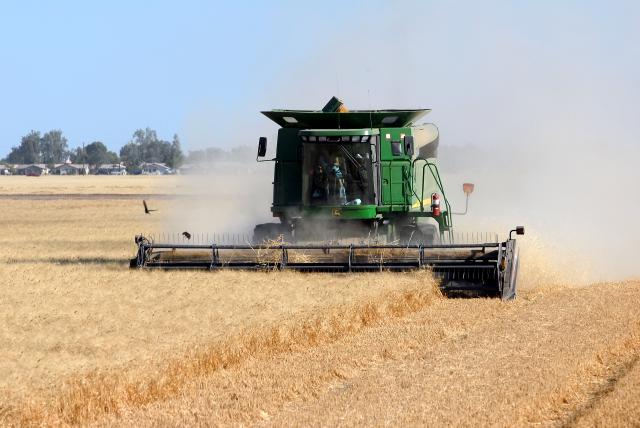
De diciembre a febrero se molieron 1,26 Mt, por debajo de las 1,45 Mt procesadas en el primer trimestre de la campaña anterior. En este marco, nos encontramos ante el menor registro desde el año comercial 2015/16, cuando se molieron 1,18 Mt en los primeros tres meses del año comercial.
Con el incremento del precio del trigo y potenciales subas en energía, ambos insumos clave para la industria molinera, la rentabilidad del sector se ve recortada. Si bien la persistencia del programa de Precios Máximos complica aún más el panorama, se esperan mejoras en la formulación de políticas a partir del diálogo gestado en las Mesas de Trigo. De lograrse condiciones que favorezcan la producción harinera orientada al mercado interno, en combinación con las buenas perspectivas de exportación a partir de la creciente demanda en Sudamérica, la molienda argentina podría presentar un repunte en los meses venideros.
Por el lado de la comercialización externa, a lo largo del mes de marzo se viene observando una notable desaceleración en el registro de DJVE de trigo. Tras haberse anotado cerca de 3,5 Mt en enero, febrero continuó con 0,7 Mt y en lo que va de marzo apenas se registraron 0,3 Mt (al 22/03). Considerando las DJVE anotadas antes del inicio de la campaña, cerca del 95% del saldo exportable de trigo 2020/21 ya está comprometido. De esta manera, en las últimas semanas se observa actividad comercial muy limitada para el trigo de la campaña 2020/21.
A su vez, el ingreso de camiones a puertos muestra una considerable merma en los volúmenes de cereal recibidos. Con cerca de 5.300 camiones en lo que va de marzo y 30.600 en lo que va del año, se observan caídas próximas al 50% frente a un 2020 que llevaba a esta altura 10.300 camiones en marzo y 59.300 acumulados en el año.
En el mercado local, los precios pizarra de referencia para el trigo con entrega en el Gran Rosario suman una nueva semana de estabilidad, oscilando en torno a US$ 216/t. Estos valores continúan siendo muy superiores a las cotizaciones vigentes un año atrás, en marzo del 2020, cuando la pizarra promediaba US$ 193/t. Asimismo, el trigo en Chicago cerró por debajo de los US$ 225, con una semana bajista pero aún con valores muy superiores al promedio de US$ 196/t de marzo pasado.
Dados estos incentivos de precios y la fluida comercialización a la fecha, la intención de siembra para la nueva campaña se encuentra en línea con la de la campaña anterior, y vuelve a plantearse el desafío de alcanzar las codiciadas 7 millones de hectáreas que el déficit de humedad trastocó la temporada pasada.
Barco encallado, canal bloqueado
El barco Ever Given encalló en el canal de Suez. Uno de los portacontenedores más grandes del mundo se encuentra actualmente bloqueando el paso de uno de los canales comerciales más importantes del comercio global. Tras perder capacidad de maniobra, este barco lleva casi dos días impidiendo el paso de un canal que moviliza más de US$ 3.000 millones diarios. Demorando a más de 200 buques, se está ante uno de los atascos comerciales de buques más importantes de la historia.
Por ahora, el mayor problema logístico lo tienen los barcos con contenedores y especialmente los buques petroleros, que trasladan este activo fundamental mayoritariamente de Asia hacia Europa por el canal de Suez. Mientras tanto, hay cerca de 511.000 toneladas de trigo esperando que se logre destrabar este buque para poder cruzar, y 100.000 toneladas adicionales esperando ingresar desde el mar Mediterráneo. Si bien mucho de este trigo va propiamente a Egipto, el panorama comercial mundial en general, y cerealero en particular, podría complicarse de no resolverse rápidamente el encallado de este barco.
Por otra parte, en este mes de marzo siguen prevalecido muy buenas condiciones climáticas para el trigo europeo. Regiones productoras de Ucrania y Rusia se encuentran desde un 50 a un 80% más lluviosas por sobre su promedio histórico. Asimismo, la temperatura se ha mostrado más baja que en años anteriores, aunque no se ha encontrado un potencial daño productivo. En este marco, los rindes productivos del trigo europeo esperan crecer en promedio un 3,1% comparado con la campaña pasada y un 3,5% respecto al promedio de las últimas cinco campañas.
Por otra parte, en el hemisferio sur, la exitosa cosecha en Australia podría verse debilitada por las recientes inundaciones, las peores de los últimos 50 años. En este marco, si bien gran parte del trigo australiano ya fue cosechado, las inundaciones podrían afectar la cadena logística del trigo. No conforme con ello, es posible que este desastre climático requiera de un mayor consumo interno de trigo australiano para hacer frente a las dificultades económicas, lo que podría recortar la optimista proyección de exportaciones.
más...
 Las recientes lluvias afirman una supercampaña de 49 M Tn para el maíz 2019/20.
 Bolsa de Comercio de Rosario: ¿Puede bajar a la mitad la siembra de trigo?
 La cadena de trigo argentina se pone en línea para traer al país más de 3.100 millones de dólares en la campaña 2020/21.
 A pesar de que la sequía mantiene incertidumbre sobre la producción de trigo, la comercialización de la nueva cosecha no descansa.
 Fuerte caída de los despachos de trigo al sudeste asiático en los primeros cuatro meses de la campaña.
La campaña triguera argentina rebota y sube medio millón de Tn; será record.
Balance de oferta y demanda de trigo 2020/21.
 Mayo con ajustes positivos: el maíz suma 1,2 Mt y la soja 200 mil t, mientras que la siembra de trigo arranca con una base de 7 M ha.
En trigo se estima que 130.000 ha se perderían en la región núcleo.
 Las exportaciones de trigo caen a la mitad en lo que va de la campaña.
 Marzo fuera de libreto: el cambio de quincena sorprendió con importantes lluvias a la región pampeana.
 Hay buenos rindes maiceros pero, están muy lejos de los de hace un año.
- Anticiparse al agua: Las claves para preservar al rodeo
- ¿Cómo se comercializa la soja en Argentina?
- El trigo empieza a sentir la falta de agua en la Región Núcleo: 160.000 ha están en condición regular
- El INTA desarrolla una chía de ciclo corto que abre nuevas oportunidades productivas
- Evalúan cuatro cultivos de verano frente a la variabilidad del clima y del suelo
- El REM proyecta para 2026 el mayor superávit comercial argentino de la historia
- Las exportaciones argentinas de sebo bovino se multiplicaron por 20 en más de una década
- Año histórico: Exportaciones agro en máximos hacia agosto
- Se sembraron más de 500.00 ha de maíz en la Región Núcleo, pero la falta de humedad frena al oeste
- Argentina con más ganas de maíz: El área sube 200.000 ha y la cosecha apunta a superar los 67,5 Mt
- Mercado de reproductores: Incrementos registrados tanto en volumen como en precio, con fuertes indicios de retención por parte del cridador
- Campaña gruesa: El Niño obliga a ajustar el manejo de los lotes
- El modelo productivo argentino bajo la lupa de productores sudafricanos
- En agosto, el patentamiento de maquinaria agrícola tuvo un crecimiento del 10,2% interanual
- El costo del transporte de cargas subió 1,66% en agosto y acumuló 27% en ocho meses